국내 바이오 29곳, 시가총액은 기대를 얼마나 반영하고 있을까? — 기대 점수와 시총을 나란히 놓고 보기
앞선 글에서는 글로벌 빅파마가 어떤 신약 기술에 관심과 돈을 쏟는지 13개 기술을 점수로 비교했습니다. 이번 글은 그다음 질문입니다. 그 기술을 가진 국내 상장사는 어디이고, 주가(시가총액)는 그 기대를 얼마나 담고 있을까요?
목표는 단순합니다. "기대는 큰데 몸값은 작은 회사"와 "기대보다 몸값이 이미 큰 회사"를 숫자로 구분해 보는 것입니다.
1. 대상 기업 — 13개 기술별 국내 상장사 29곳
신약 기술 13개를 플랫폼으로 보유한 국내 상장사 29곳을 골라 기술별로 묶었습니다.
| 기술 | 기업 |
|---|---|
| ADC | 리가켐바이오, 인투셀, 지놈앤컴퍼니, 오름테라퓨틱, 종근당, 동아에스티, 셀트리온 |
| 장기지속형·GLP-1·경구제 | 펩트론, 인벤티지랩, 지투지바이오, 디앤디파마텍, 한미약품, 일동제약, 삼천당제약, 케어젠, 에이프릴바이오 |
| 피하주사(SC) 전환 | 알테오젠 |
| 이중항체·BBB 셔틀 | 에이비엘바이오 |
| siRNA·RNA·mRNA | 올릭스, 알지노믹스, 에스티팜, SK바이오사이언스 |
| 방사성의약품 | 퓨쳐켐, 셀비온, 듀켐바이오 |
| 세포·유전자치료 | 큐로셀, 앱클론, 툴젠, 코오롱티슈진 |
2. 기대 점수는 세 가지로 만들었습니다
각 항목은 29곳 안에서의 상대 순위를 0~100점으로 바꾼 값입니다.
| 항목 (비중) | 측정 내용 | 출처 |
|---|---|---|
| 기술 매력도 (30%) | 보유 기술이 빅파마 수요 순위에서 받은 점수 (여러 개면 가장 높은 점수) | 신약 기술 13개 순위 |
| 임상 성숙도 (30%) | 진행 중 임상의 최고 단계, 진행 중 임상 수, 해외 파트너가 직접 진행하는 임상 수 | ClinicalTrials.gov |
| 기술이전 실적·관심 (40%) | 최근 12개월 기술이전 계약 규모, 관련 기사 수, 함께 언급된 빅파마 수 | 국내 뉴스 |
기술이전에 가장 큰 비중(40%)을 둔 이유가 있습니다. 국내 바이오 기업의 가치는 결국 "빅파마에 기술을 팔 수 있느냐"에서 가장 크게 갈린다고 봤기 때문입니다.
반영도 = 기대 순위 − 시총 순위
기대 점수의 백분위에서 시가총액의 백분위를 뺀 값을 반영도라고 불렀습니다.
- +15 이상 → 덜 반영: 기대 순위에 비해 시총 순위가 낮음
- −15 이하 → 더 반영: 기대 순위에 비해 시총 순위가 높음
- 그 사이 → 비슷
점수가 부풀지 않도록 거른 것들
처음 계산했을 때는 엉뚱한 숫자가 적지 않았습니다. 다음 규칙으로 걸러냈습니다.
- 남의 계약 금액 제외: 기사에 함께 나온 다른 회사의 딜, "시장 규모 ○조", "누적 ○조" 같은 숫자는 빼고, 금액 바로 옆에 기술이전·계약이라는 말이 있을 때만 인정했습니다.
- 기술을 사 온 계약 제외: 해당 회사가 기술을 도입한(라이선스-인) 계약은 세지 않았습니다.
- 관련 임상만 집계: 한미약품·종근당·셀트리온처럼 임상이 많은 회사는 제네릭·4상 임상이 섞여 점수가 튀기 때문에, 해당 기술과 관련된 임상만 셌습니다.
- 주의 기사 감점: 반환·해지·중단·조사·논란 기사가 3건 이상이면 기술이전 점수를 깎고, 표에 "주의 N"으로 표시했습니다.
3. 결과 — 항목별 1위
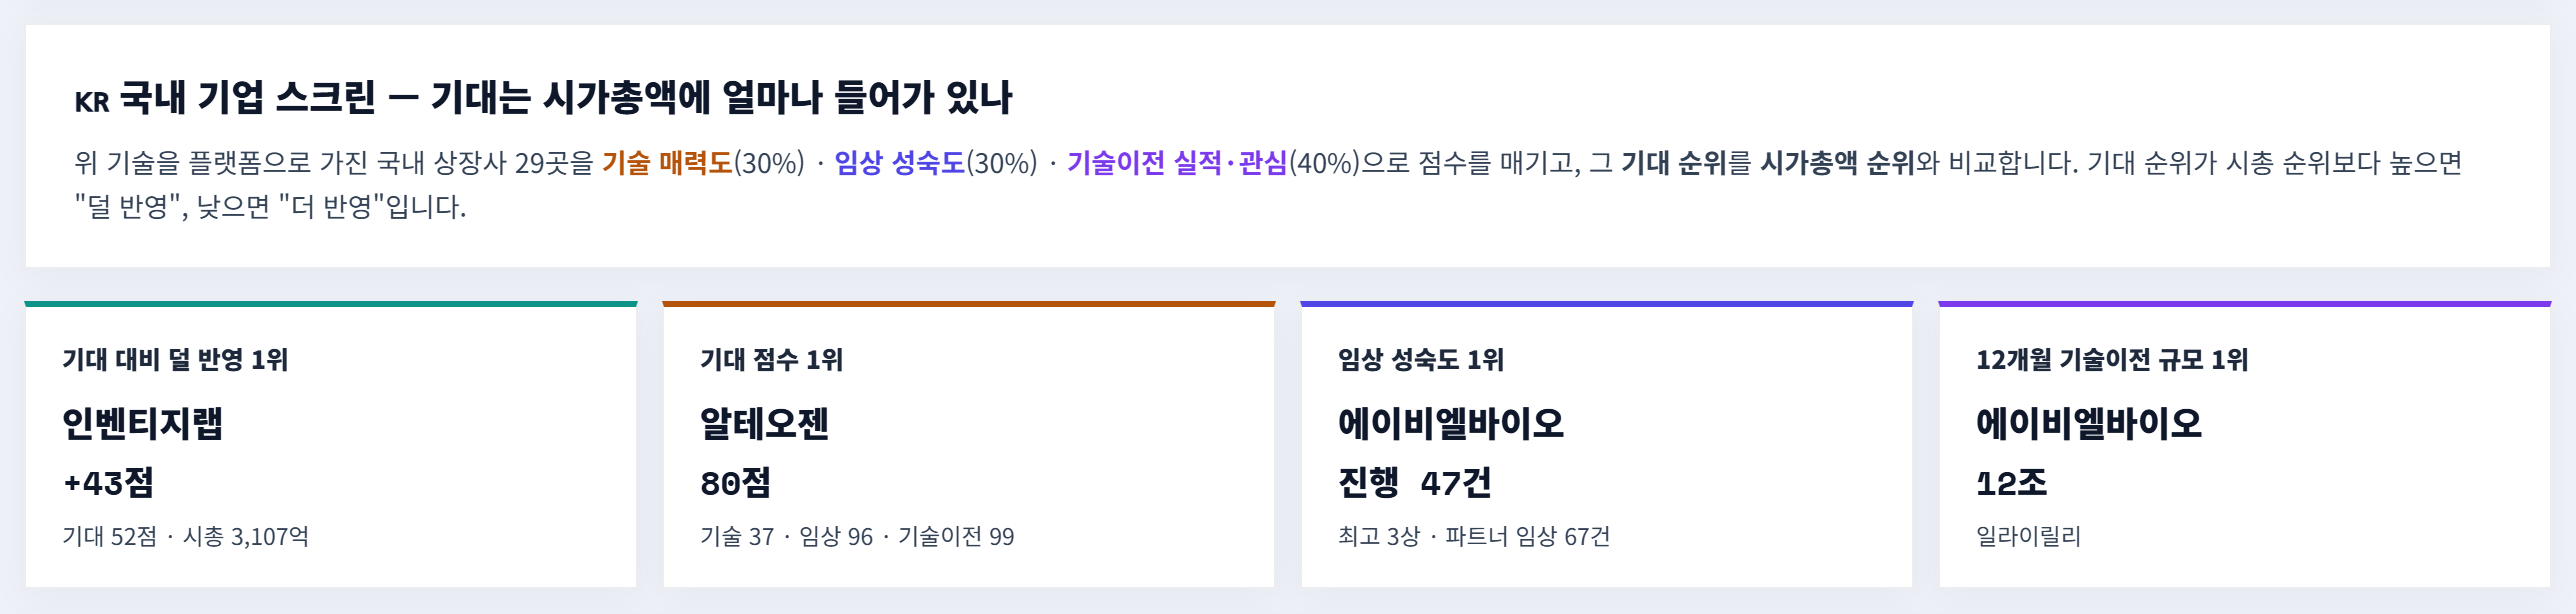
- 기대 점수 1위 알테오젠(80점): 임상 96점, 기술이전 99점으로 거의 만점입니다. 그러나 시가총액도 약 15.6조 원으로 29곳 중 2위여서 반영도는 +4, "비슷"이었습니다. 기대만큼 이미 가격이 매겨져 있다는 뜻입니다.
- 임상 성숙도·기술이전 규모 1위 에이비엘바이오: 진행 중 임상 47건(최고 3상), 해외 파트너가 직접 진행하는 관련 임상 67건이 잡혔습니다. 반영도는 −2로 역시 "비슷"이었습니다.
4. 기대 점수와 시가총액을 한 그림에
가로축은 기대 점수, 세로축은 시가총액(로그 눈금)입니다. 점선은 같은 기대 점수를 받은 회사들의 평균적인 시총을 뜻합니다. 점선 오른쪽 아래일수록 기대에 비해 시총이 작은 회사입니다.
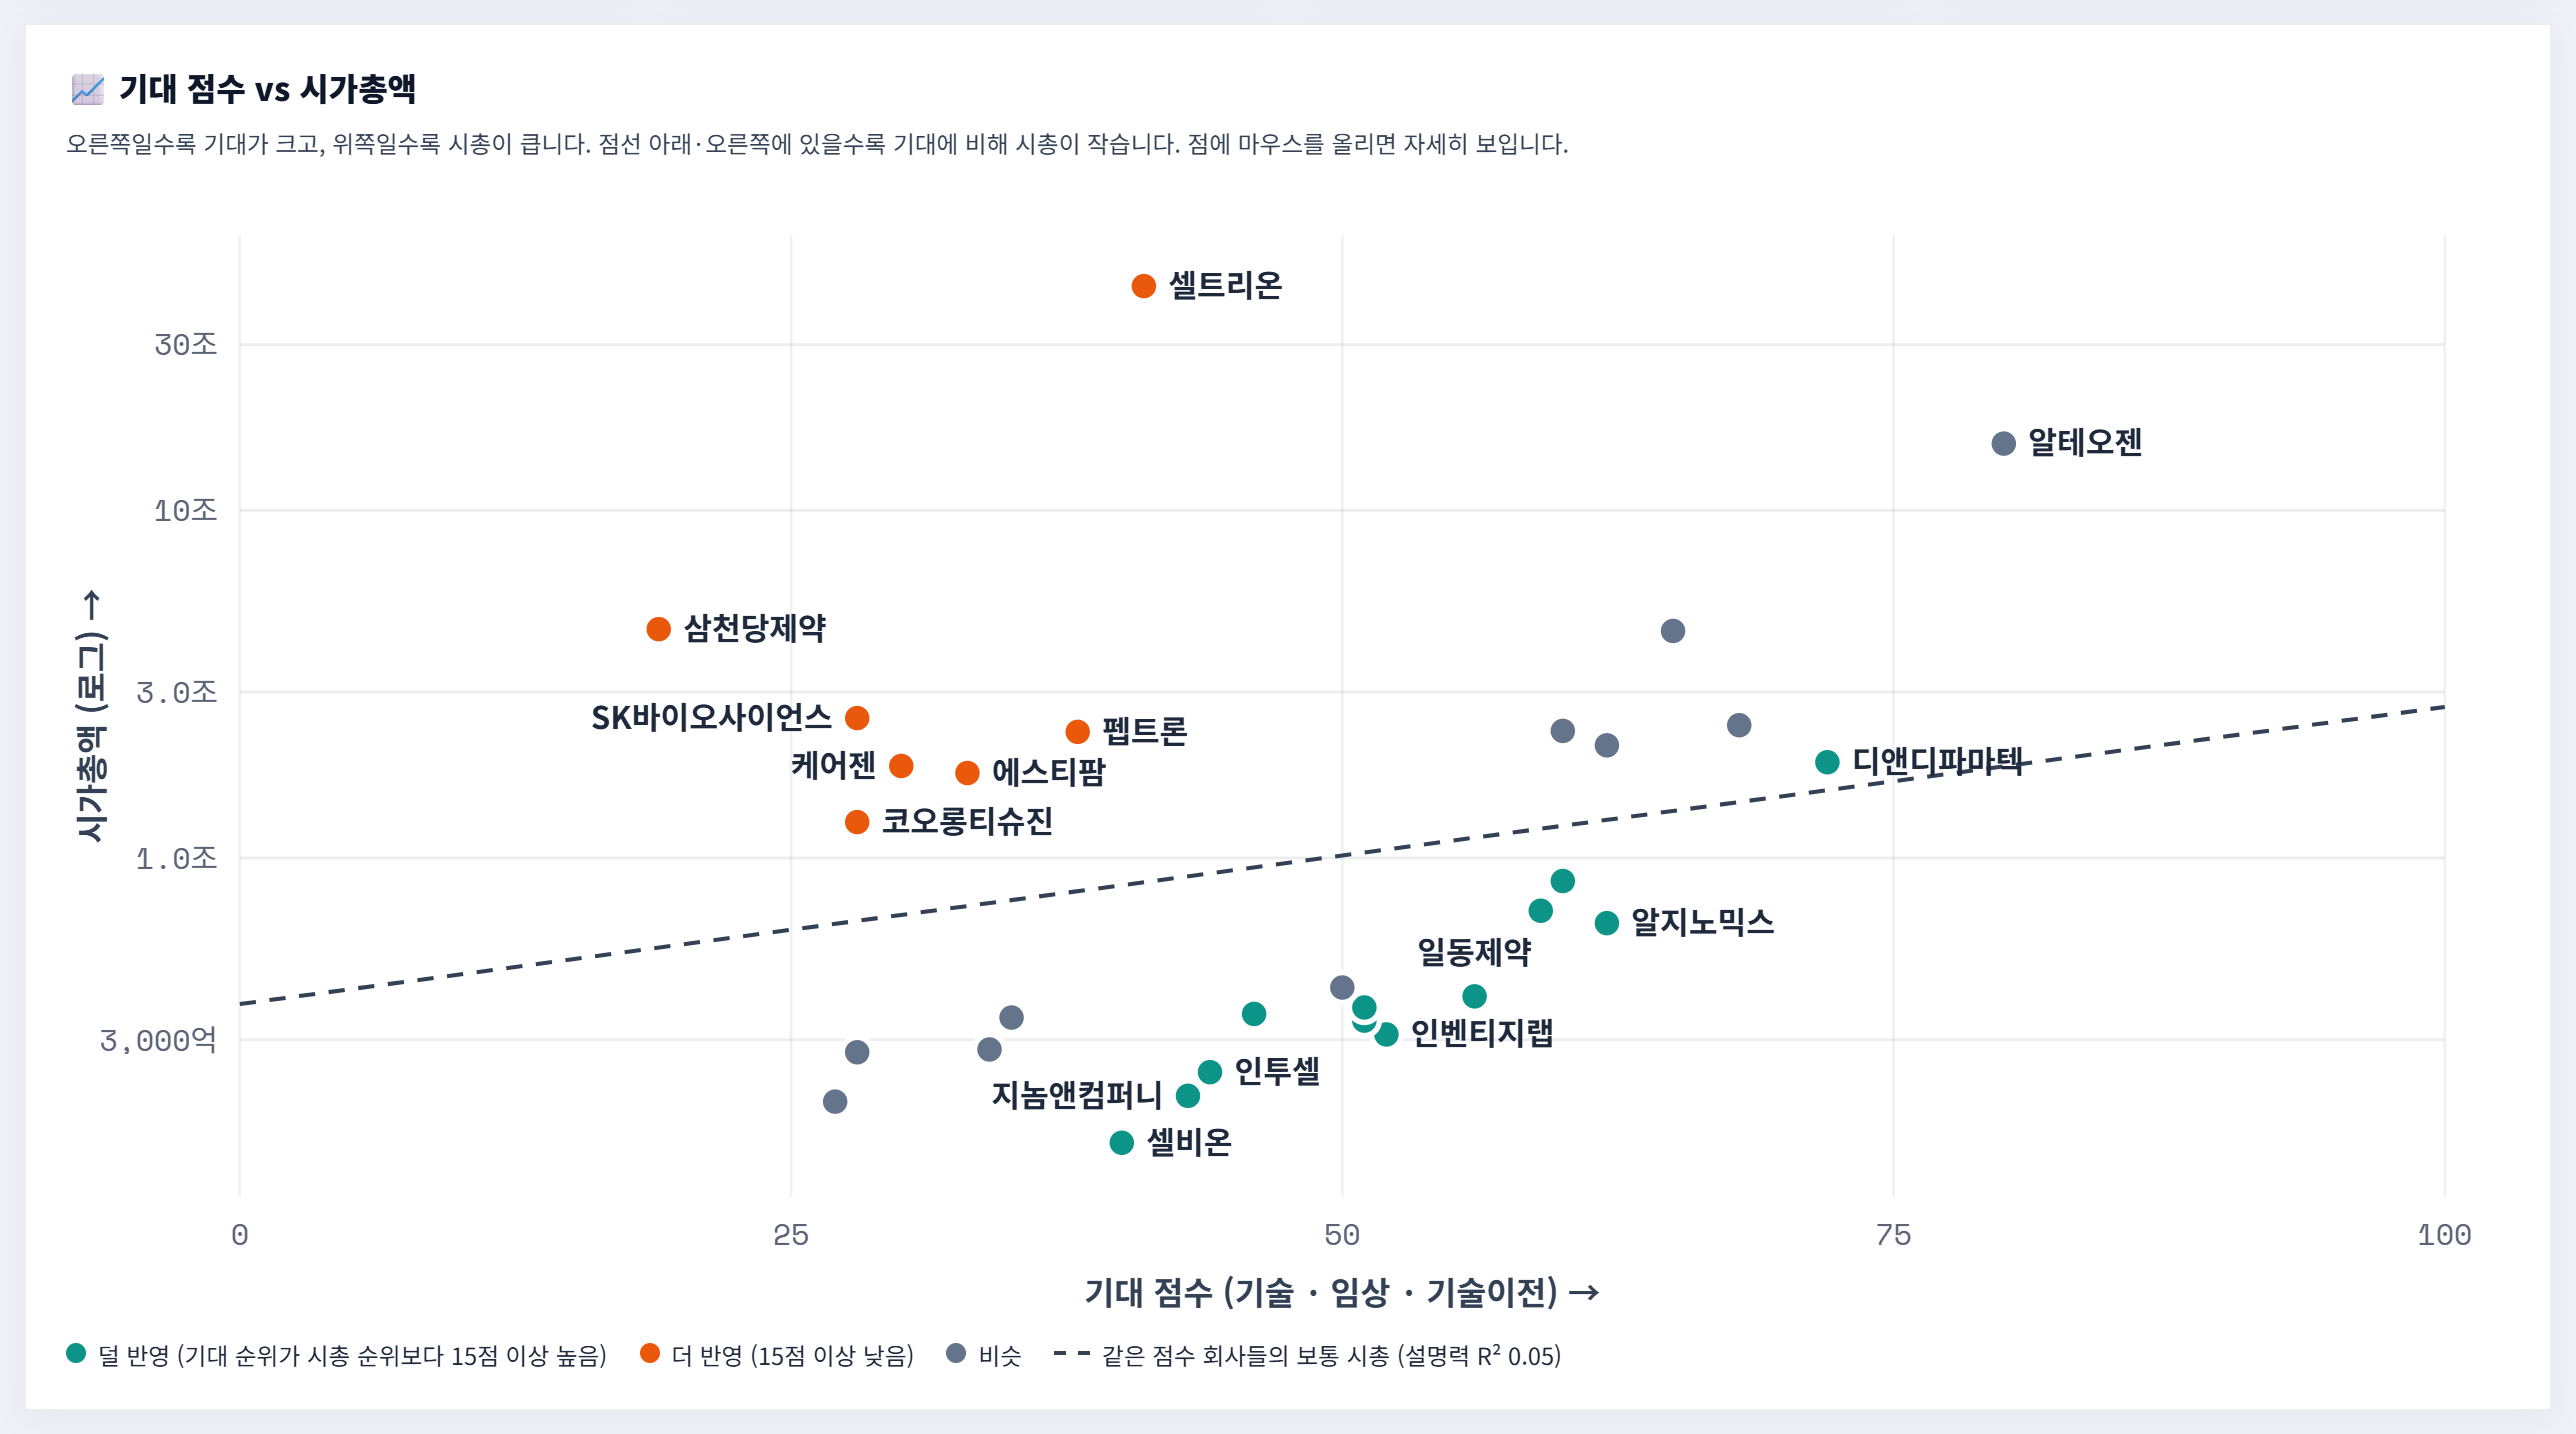
흥미로운 점은 점선의 설명력(R²)이 0.05에 불과하다는 것입니다. 국내 바이오의 시가총액은 이 기대 점수로는 거의 설명되지 않는다는 뜻입니다. 본업 매출, 수급, 테마, 과거 이력 같은 다른 요인이 훨씬 크게 작용하고 있고, 바꿔 말하면 기대와 가격 사이의 괴리를 찾아볼 여지가 크다는 의미이기도 합니다.
5. 덜 반영된 쪽 상위 5곳
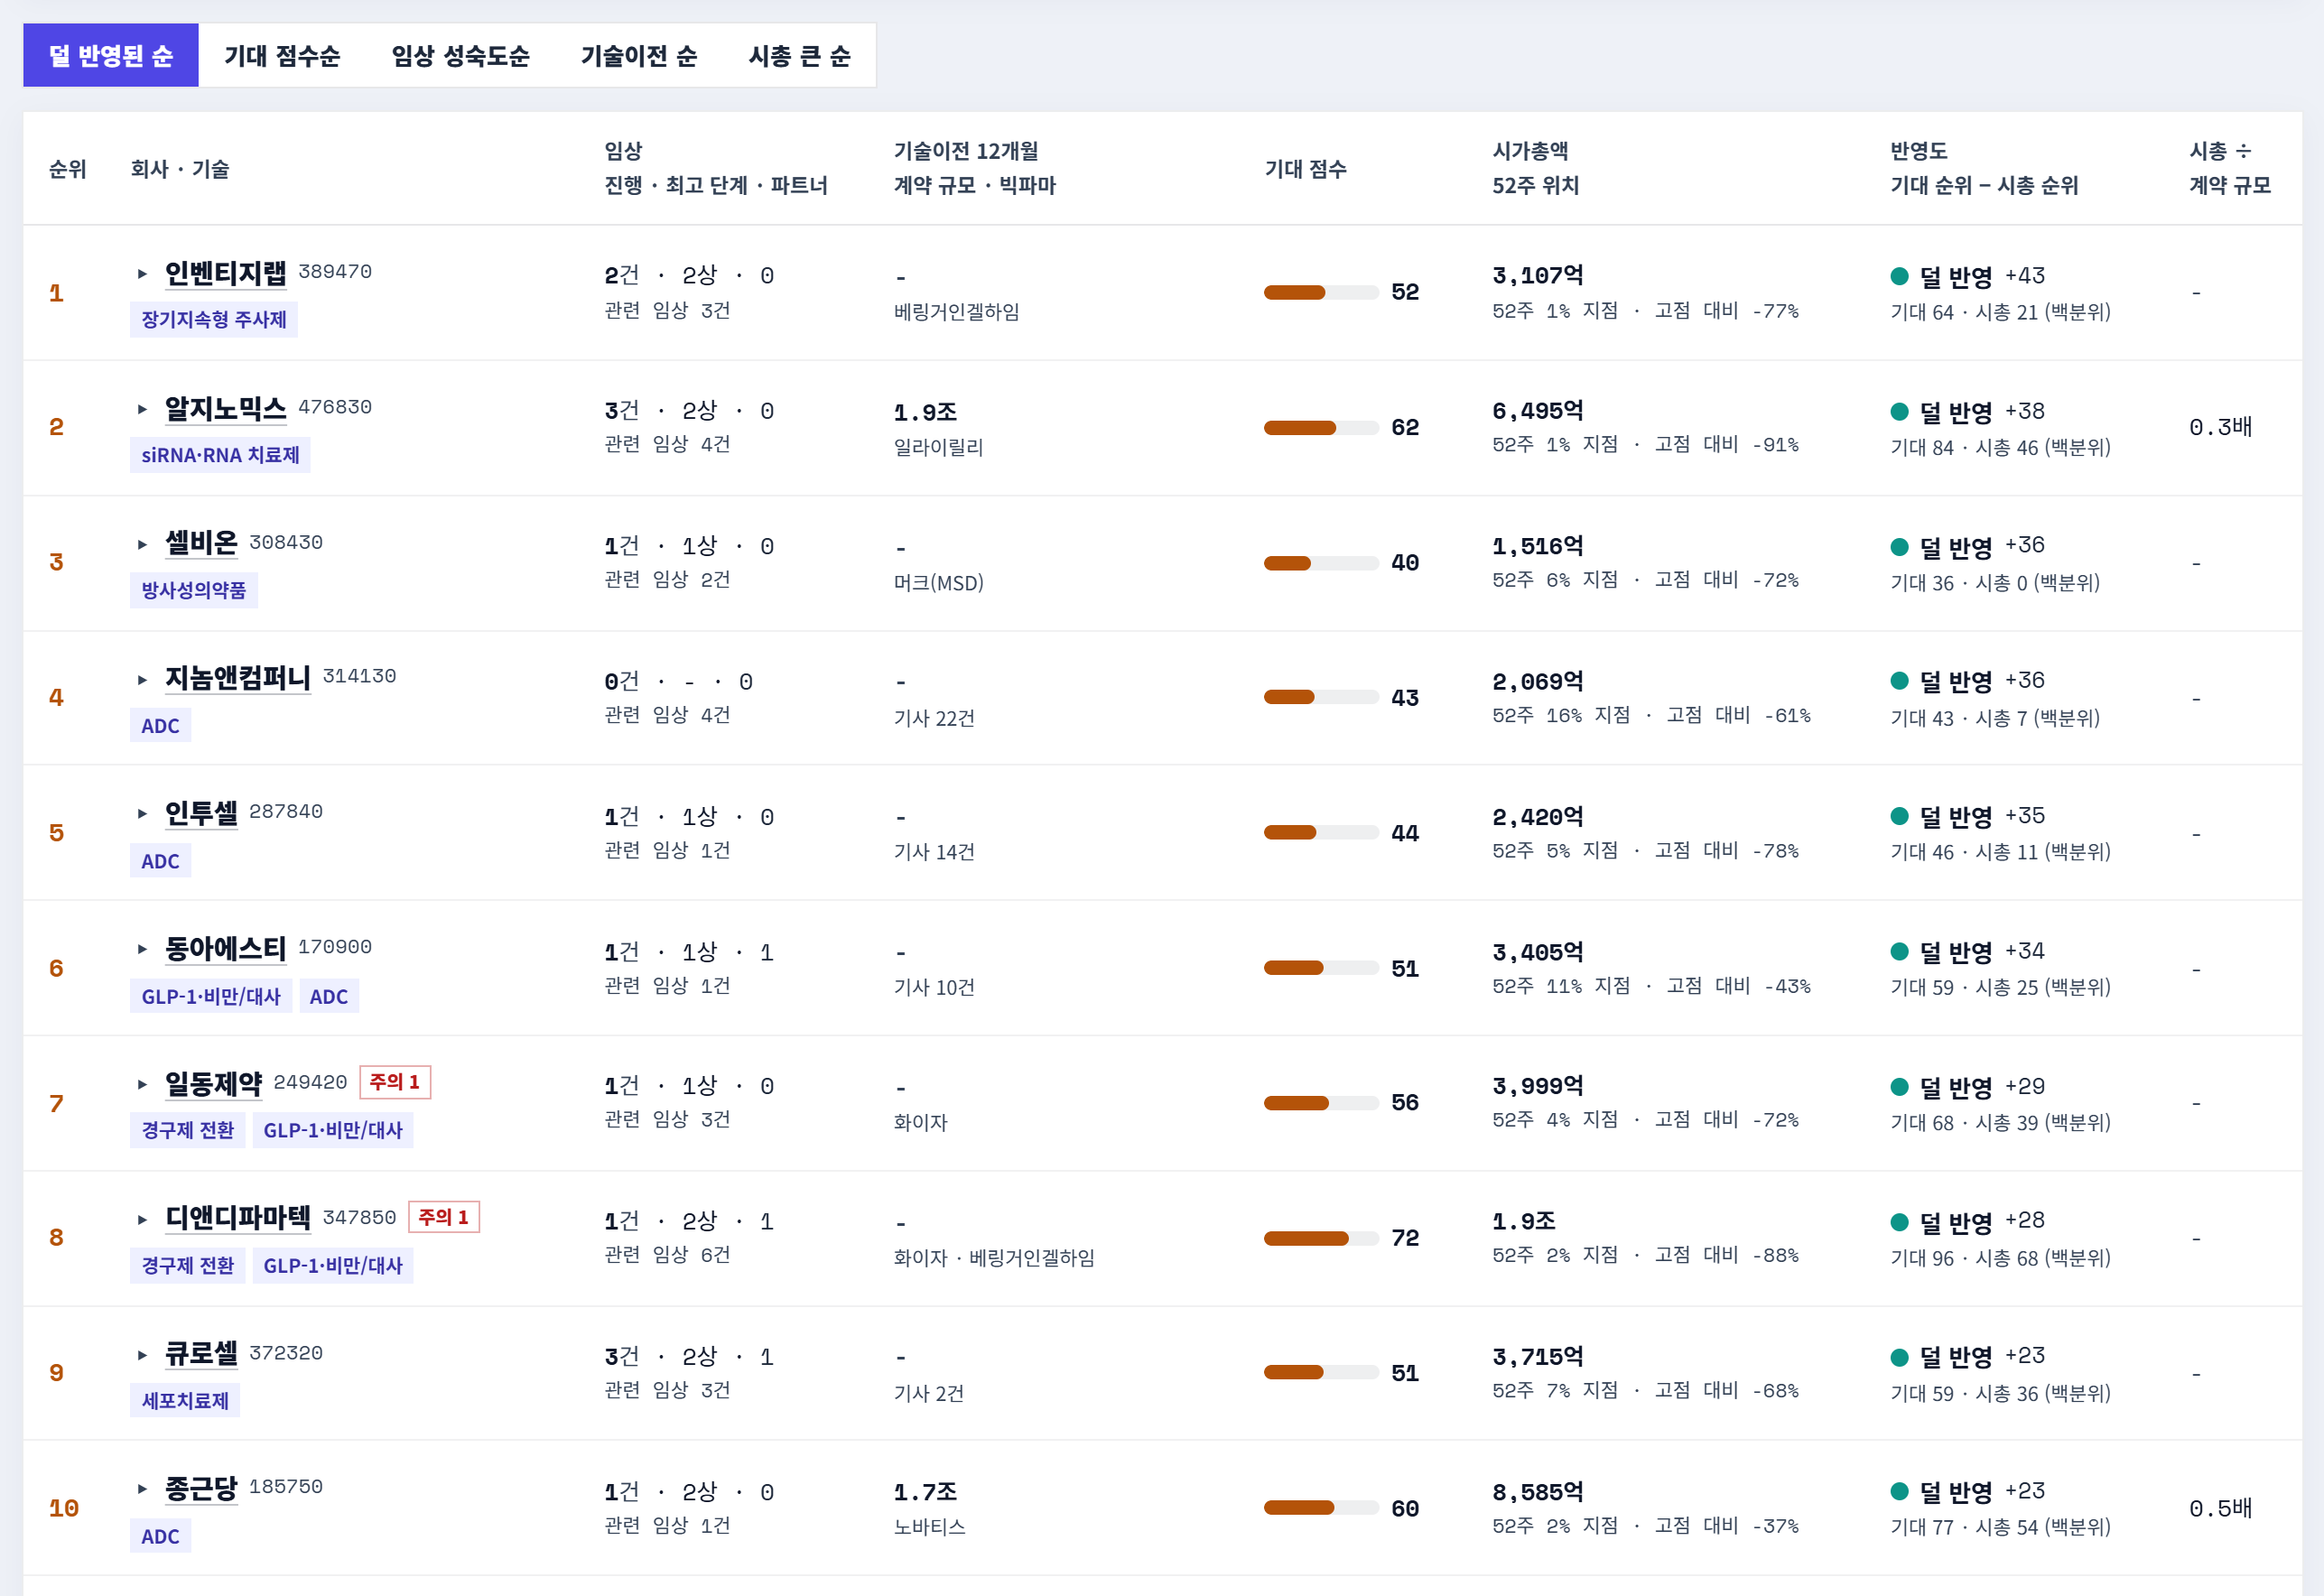
| 순위 | 회사 (기술) | 기대 점수 | 시가총액 | 반영도 |
|---|---|---|---|---|
| 1 | 인벤티지랩 (장기지속형 주사제) | 52 | 3,107억 | +43 |
| 2 | 알지노믹스 (siRNA·RNA) | 62 | 6,495억 | +38 |
| 3 | 셀비온 (방사성의약품) | 40 | 1,516억 | +36 |
| 4 | 지놈앤컴퍼니 (ADC) | 43 | 2,069억 | +36 |
| 5 | 인투셀 (ADC) | 44 | 2,420억 | +35 |
다섯 곳 모두 시가총액이 1,500억~6,500억 원대로 작고, 주가가 52주 범위의 바닥권(1~16% 지점)에 있었습니다. 고점 대비 하락률은 −61%에서 −91%까지였습니다. 6~10위는 동아에스티(+34), 일동제약(+29), 디앤디파마텍(+28), 큐로셀(+23), 종근당(+23)이었습니다.
6. 반대로 이미 많이 반영된 쪽
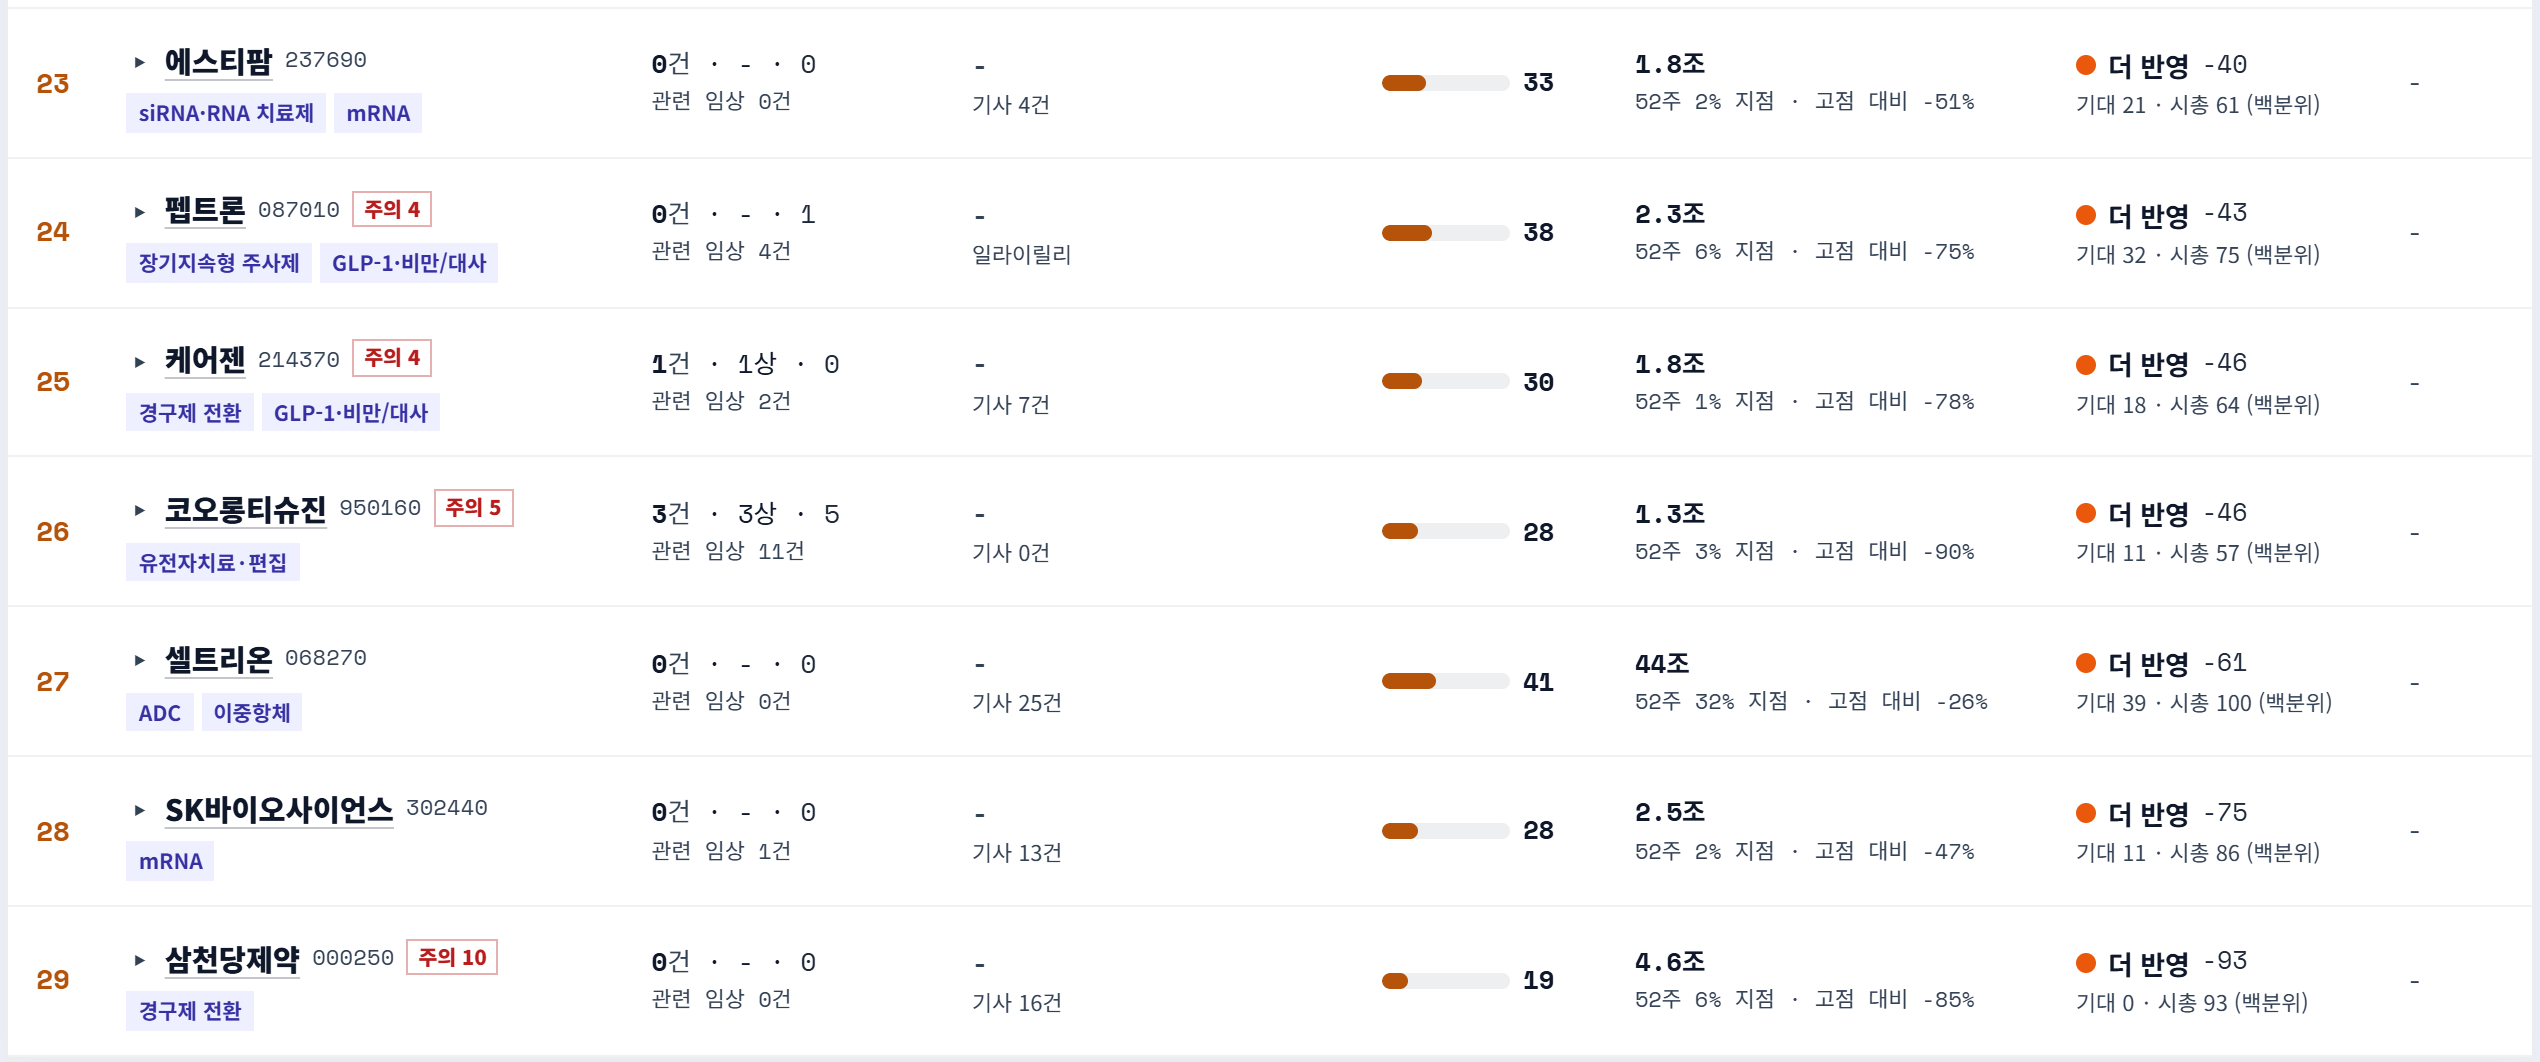
삼천당제약(−93), SK바이오사이언스(−75), 셀트리온(−61), 코오롱티슈진(−46), 케어젠(−46), 펩트론(−43), 에스티팜(−40) 순이었습니다. 다만 해석에는 주의가 필요합니다.
- 본업이 큰 회사: 셀트리온(바이오시밀러), 에스티팜(위탁생산), SK바이오사이언스(백신)는 시가총액 대부분이 본업에서 나옵니다. 이 화면은 신기술 기대만 재기 때문에 구조적으로 "더 반영"으로 나옵니다.
- 주의 기사 감점: 삼천당제약·코오롱티슈진·케어젠·펩트론은 주의 기사가 4~10건 잡혀 감점된 경우입니다.
7. 근거 따라가기 — 알지노믹스 사례
표의 회사를 누르면 임상 목록(NCT 번호 링크), 계약 규모 순 기술이전 기사, 점수 계산식이 펼쳐집니다. 알지노믹스를 예로 들면 다음과 같습니다.
- 임상: RNA 치환효소 기반 RNA 편집 플랫폼으로, 대표 약물 RZ-001의 간암·교모세포종 1/2상 3건이 진행 중이었습니다.
- 기술이전: 일라이릴리와의 최대 1조 9,000억 원 규모 기술이전 기사가 잡혔습니다.
- 점수: 기술 59 × 0.3 + 임상 60 × 0.3 + 기술이전 66 × 0.4 = 기대 62점
- 시장: 시가총액 6,495억 원으로 계약 규모의 0.3배 수준, 주가는 52주 범위의 1% 지점(고점 대비 −91%)이었습니다.
8. 이 숫자를 읽을 때 기억할 것
- "덜 반영"이 곧 "저평가"는 아닙니다. 자금 사정, 임상 실패 위험, 오버행처럼 시장이 이미 알고 있는 위험이 가격에 담겨 있을 수 있습니다. 예컨대 지놈앤컴퍼니는 진행 중인 관련 임상이 0건이었습니다.
- 기술이전 금액은 마일스톤을 포함한 최대 규모라 실제 수령액보다 훨씬 큽니다. 뉴스에서 추출하므로 빠지거나 잘못 잡힌 딜도 있을 수 있습니다.
- 본업 매출·현금·R&D 비용은 아직 반영하지 않았습니다.
- 29곳 안의 상대 순위이므로 대상이 바뀌면 점수도 바뀝니다.
- R² 0.05라는 낮은 설명력에서 보듯, 이것은 가격 예측 모델이 아니라 기대와 가격이 얼마나 따로 움직이는지 보여 주는 지도에 가깝습니다.
정리
빅파마가 원하는 기술 → 그 기술을 가진 국내 기업 → 임상·기술이전 → 시가총액 반영도까지 한 흐름으로 살펴봤습니다. 다음 단계로는 각 회사의 현금과 R&D 비용 같은 재무 지표를 붙여, "버틸 체력이 있는 덜 반영 기업"을 따로 골라 볼 계획입니다.
이 화면은 퀀트 마켓 레이더 '제약 / 바이오' 메뉴에서 매일 아침 7시에 자동 갱신됩니다.
퀀트 마켓 레이더 열기 →
※ ClinicalTrials.gov, 국내 뉴스, 시세 등 공개 데이터를 정리한 참고 자료이며 특정 종목의 매수·매도를 권유하지 않습니다. 수치는 2026년 10월 27일 오전 7시 기준이며 이후 달라질 수 있습니다. 투자 판단과 책임은 본인에게 있습니다.